Le secteur bancaire de la République démocratique du Congo présente un paradoxe, alors que les ressources financières des banques progressent, l’accès au crédit demeure limité pour une grande partie des entreprises et des ménages. Cette situation s’explique notamment par la concentration du marché entre quelques grandes institutions et la prudence des banques dans l’octroi des financements, comme le révèle les données d’un rapport de la Banque mondiale.
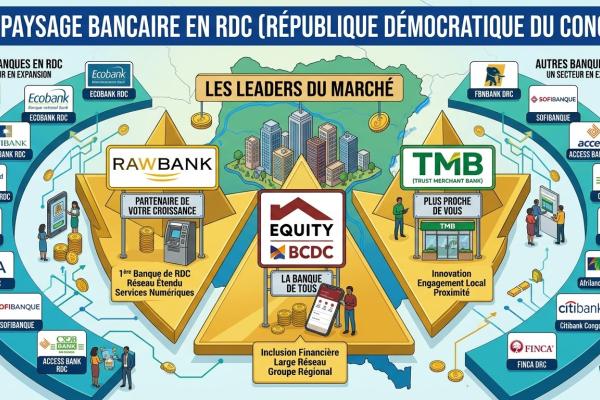
À fin décembre 2025, trois banques commerciales, à savoir Rawbank, EquityBCDC et Trust Merchant Bank (TMB), concentraient à elles seules 62 % du total des actifs bancaires, 66,1 % des dépôts et 57,1 % de l’encours des crédits. Cette situation est d’autant plus significative que le pays compte seulement 16 banques commerciales, selon les données reprises dans le rapport de la Banque mondiale intitulé « Le chaînon manquant : de la croissance à la création d’emplois ».
Cette forte concentration réduit le poids concurrentiel des autres établissements et limite les possibilités de financement pour les petites entreprises et les ménages, particulièrement en dehors des grands centres urbains. La Banque mondiale estime qu’elle affaiblit également les pressions concurrentielles sur les tarifs et la qualité des services bancaires.
Des ressources en hausse, mais des crédits encore insuffisants
Pourtant, le secteur bancaire congolais connaît une expansion importante. Ses actifs ont atteint 25,7 milliards de dollars en mars 2026, enregistrant une progression de 30 % en glissement annuel. Mais cette croissance ne se traduit pas encore par une augmentation proportionnelle des financements accordés à l’économie productive.
En juin 2026, les crédits au secteur privé se sont établis à 10,1 milliards de dollars, soit une hausse de 8,1 % par rapport à 2025. Malgré cette progression, ils ne représentent que 11,7 % du produit intérieur brut (PIB), contre une moyenne d’environ 21 % en Afrique subsaharienne. Autrement dit, les entreprises congolaises accèdent encore difficilement aux financements nécessaires pour développer leurs activités et créer des emplois.
Le contraste apparaît également dans le volume des dépôts. Ceux du secteur privé ont atteint 15,9 milliards de dollars, portant le ratio dépôts-crédits à 157,4 %. Cette situation montre que les banques collectent davantage de ressources qu’elles n’en redistribuent sous forme de crédits. La Banque mondiale attribue cette prudence aux risques de défaut de remboursement, à l’insuffisance des garanties et à la faiblesse des systèmes d’information sur le crédit.
La BCC face aux enjeux de liquidités bancaires
Cette situation peut également être mise en perspective avec les dernières données monétaires publiées par la Banque centrale du Congo. Au 30 octobre 2026, les avoirs en monnaie nationale des banques commerciales auprès de la BCC se sont établis à 2.957,61 milliards de francs congolais, en baisse de 81,07 milliards par rapport à la semaine précédente.
Dans le même temps, les réserves obligatoires en monnaie nationale sont restées stables à 1.908,74 milliards de CDF. Les réserves nettes des banques ont ainsi reculé à 1.048,87 milliards de CDF, contre 1.129,94 milliards une semaine auparavant. En revanche, les réserves obligatoires en devises ont progressé de 5 millions de dollars pour atteindre 1.235,3 millions de dollars.
Autre indicateur de la situation monétaire, le guichet de prêt marginal de la BCC n’a enregistré aucune opération depuis juin 2026. La dernière intervention, de 225 milliards de CDF, remonte à mai, portant le cumul annuel à 275 milliards. Le marché interbancaire est également resté inactif durant la période sous revue. Sa dernière opération, de 5 milliards de CDF, remonte à septembre, après une intervention de 55 milliards en juillet, pour un cumul annuel de 211 milliards. Les taux de référence restent fixés à 12,5 % sur le marché interbancaire et à 16,5 % au guichet de prêt marginal.
Le défi de transformer les ressources en financements productifs
Face à ces difficultés, les perspectives de financement restent néanmoins orientées à la hausse. Le crédit au secteur privé devrait progresser de 7,4 % en 2026, notamment grâce à la réduction du taux directeur de la BCC et à l’assouplissement des réserves obligatoires, des mesures destinées à injecter davantage de liquidités en francs congolais dans le système bancaire. Toutefois, la dollarisation demeure importante : 88,3 % des dépôts sont encore libellés en devises étrangères, malgré un recul annuel de 1,9 point.
Il sied de préciser qu’au-delà de la progression des actifs et des dépôts, le véritable enjeu pour le système bancaire congolais reste donc sa capacité à financer davantage l’économie réelle. La concentration du marché, la prudence dans l’octroi des crédits et les difficultés d’accès aux garanties constituent autant de défis à relever. Pour la RDC, l’objectif ne consiste plus seulement à disposer de banques financièrement solides, mais à faire en sorte que les ressources qu’elles mobilisent contribuent davantage au développement des entreprises, à la diversification économique et à la création d’emplois.
Céleste Z